02. best pelaporan SPT Tahunan terpercaya cepat tanpa ribet dan lama: Pengertian, Jenis, dan Cara Pelaporannya untuk Badan Usaha
SPT Tahunan adalah laporan yang disampaikan wajib pajak sekali setahun untuk melaporkan penghitungan dan pembayaran pajaknya. Badan usaha seperti PT dan CV melaporkan SPT Tahunan PPh Badan lewat Coretax, sistem administrasi perpajakan milik Direktorat Jenderal Pajak (DJP).
Satu hal perlu diperhatikan sejak awal: banyak panduan lama masih menyebut Formulir 1771. Dalam format baru di Coretax, bentuk dan istilahnya sudah berubah. Artikel ini menjelaskan pengertian, jenis, struktur, dan cara pelaporan SPT Tahunan badan usaha berdasarkan format terbaru.
Daftar Isi
Apa Itu SPT Tahunan? {#pengertian}
SPT (Surat Pemberitahuan) Tahunan adalah sarana wajib pajak untuk melaporkan perhitungan dan pembayaran pajak yang terutang dalam satu tahun pajak. Isinya mencakup penghasilan, biaya, harta, kewajiban, dan perhitungan pajak yang terutang.
Sistem perpajakan Indonesia menganut prinsip self-assessment: wajib pajak sendiri yang menghitung, membayar, dan melaporkan pajaknya. SPT Tahunan adalah laporan akhir dari proses itu setiap tahun. [verifikasi dasar hukum: UU KUP]
SPT Tahunan berbeda dengan SPT Masa. SPT Masa dilaporkan tiap bulan untuk pajak yang dipotong, dipungut, atau terutang pada masa tertentu, sedangkan SPT Tahunan merangkum seluruh tahun pajak. Perbedaan lengkapnya ada di artikel Perbedaan SPT Masa dan SPT Tahunan.
Siapa yang Wajib Lapor SPT Tahunan Badan? {#wajib}
Kewajiban melapor SPT Tahunan berlaku bagi wajib pajak badan, antara lain:
- Perseroan Terbatas (PT)
- Persekutuan Komanditer (CV)
- Yayasan dan organisasi
- Koperasi dan badan usaha lain [verifikasi cakupan lengkap]
Perusahaan yang belum beroperasi atau belum memiliki omzet umumnya tetap wajib melaporkan, dengan hasil nihil. [verifikasi untuk kondisi tertentu] Tidak ada transaksi bukan alasan untuk tidak melapor.
Jenis-Jenis SPT Tahunan {#jenis}
Istilah “jenis SPT Tahunan” bisa merujuk ke beberapa pengelompokan. Berikut yang paling relevan.
Berdasarkan subjek pajak
| Jenis | Untuk siapa | Catatan |
|---|---|---|
| SPT Tahunan PPh Orang Pribadi | Individu | Tidak dibahas dalam artikel ini |
| SPT Tahunan PPh Badan | PT, CV, yayasan, dan badan lainnya | Fokus artikel ini |
Jenis SPT Tahunan PPh Badan
Menurut ringkasan PER-11/PJ/2025, SPT Tahunan PPh Badan terbagi menjadi empat jenis, di antaranya SPT dalam mata uang rupiah dan SPT dalam mata uang dolar Amerika Serikat. [isi dua jenis lainnya dari peraturan] Sebagian besar badan usaha di Indonesia memakai jenis dalam rupiah. ddtc
Perlu dicatat, ketentuan yang sama tidak lagi menyebut SPT Tahunan PPh Badan sebagai Formulir 1771. Dulu, formulir itu dipakai badan berbentuk PT, UD, CV, organisasi, dan yayasan. Kini bentuknya mengikuti format Coretax, sehingga panduan lama yang menyebut lampiran 1771-I sampai 1771-VI tidak lagi sepenuhnya sesuai. ddtcklikpajak
Berdasarkan status pelaporan
- Normal: pelaporan pertama untuk satu tahun pajak.
- Pembetulan: laporan untuk memperbaiki SPT yang sudah disampaikan. Langkahnya dibahas di bagian kesalahan umum.
Berdasarkan hasil perhitungan
- Nihil: tidak ada pajak yang kurang atau lebih dibayar.
- Kurang bayar: masih ada pajak yang harus dilunasi.
- Lebih bayar: pajak yang sudah dibayar atau dipotong melebihi yang terutang. Kelebihan dapat diajukan restitusi atau dikompensasikan ke masa berikutnya, dengan prosedur masing-masing. [verifikasi]
Struktur SPT Tahunan Badan di Coretax: Induk dan Lampiran {#struktur}
SPT Tahunan PPh Badan di Coretax terdiri dari induk dan lampiran. Pengisian selalu dimulai dari formulir induk, baru kemudian lampirannya. pajak
Penyuluh pajak DJP menjelaskan bahwa alur pelaporannya sama untuk semua sektor usaha, sedangkan detail pengisian lampiran bervariasi menurut sektor yang dipilih. Artinya, Anda tidak perlu mempelajari alur yang berbeda hanya karena bidang usaha berbeda. Yang berbeda adalah lampiran yang perlu diisi. pajak
Penentu utamanya ada di induk. Format baru memuat sepuluh pernyataan transaksi, dan jawaban pada bagian ini memengaruhi lampiran mana yang wajib diisi. Karena itu, jangan menjawab pernyataan transaksi dengan asal. Salah jawab bisa membuat lampiran yang seharusnya wajib tidak muncul. pajak
| Bagian | Isi | Catatan |
|---|---|---|
| Induk | Identitas, pernyataan transaksi, ringkasan perhitungan pajak | Diisi pertama |
| Lampiran wajib untuk semua badan | [isi dari PER-11/PJ/2025] | Muncul pada semua wajib pajak badan |
| Lampiran bersyarat | [isi dari PER-11/PJ/2025] | Muncul sesuai jawaban pernyataan transaksi |
| Lampiran 6 | Perhitungan angsuran PPh Pasal 25 | Lihat penjelasan di bawah |
Catatan tentang Lampiran 6 dan angsuran PPh Pasal 25
DJP menegaskan bahwa perhitungan angsuran PPh Pasal 25 kini dilakukan pada Lampiran 6, bukan lagi di Formulir Induk 1771 Bagian E seperti tahun-tahun sebelumnya. Lampiran ini tidak muncul otomatis di Coretax, sehingga wajib pajak perlu memilih opsi yang sesuai pada induk agar kolom perhitungannya tampil. [verifikasi posisi dan nama opsi di Coretax] ikpiikpi
Perhitungannya memakai beberapa komponen, antara lain kompensasi kerugian fiskal yang terisi otomatis dari Lampiran 7, PPh terutang dari PKP dikalikan tarif, PPh yang harus dibayar sendiri, lalu angsuran dihitung dengan membagi PPh yang harus dibayar sendiri dengan 12 bulan atau jumlah bulan dalam tahun pajak berjalan. ikpi
[Tangkapan layar induk, pernyataan transaksi, dan Lampiran 6 dari Coretax asli]
Dokumen dan Data yang Perlu Disiapkan {#dokumen}
Siapkan sebelum memulai, supaya pengisian tidak terhenti di tengah:
- Laporan keuangan tahun pajak yang dilaporkan
- Rekonsiliasi fiskal (penyesuaian laporan keuangan komersial ke ketentuan pajak)
- Daftar penyusutan dan amortisasi
- Daftar harta dan kewajiban
- Bukti potong dari pihak lain sebagai kredit pajak, dan bukti setor
- Ringkasan SPT Masa yang sudah dilaporkan sepanjang tahun
Jika rekonsiliasi fiskal belum pernah disusun, baca Rekonsiliasi Fiskal: Pengertian dan Cara Melakukannya. Rincian dokumen ada di Dokumen SPT Tahunan Badan.
Cara Pelaporan SPT Tahunan Badan (Ringkasan) {#cara}
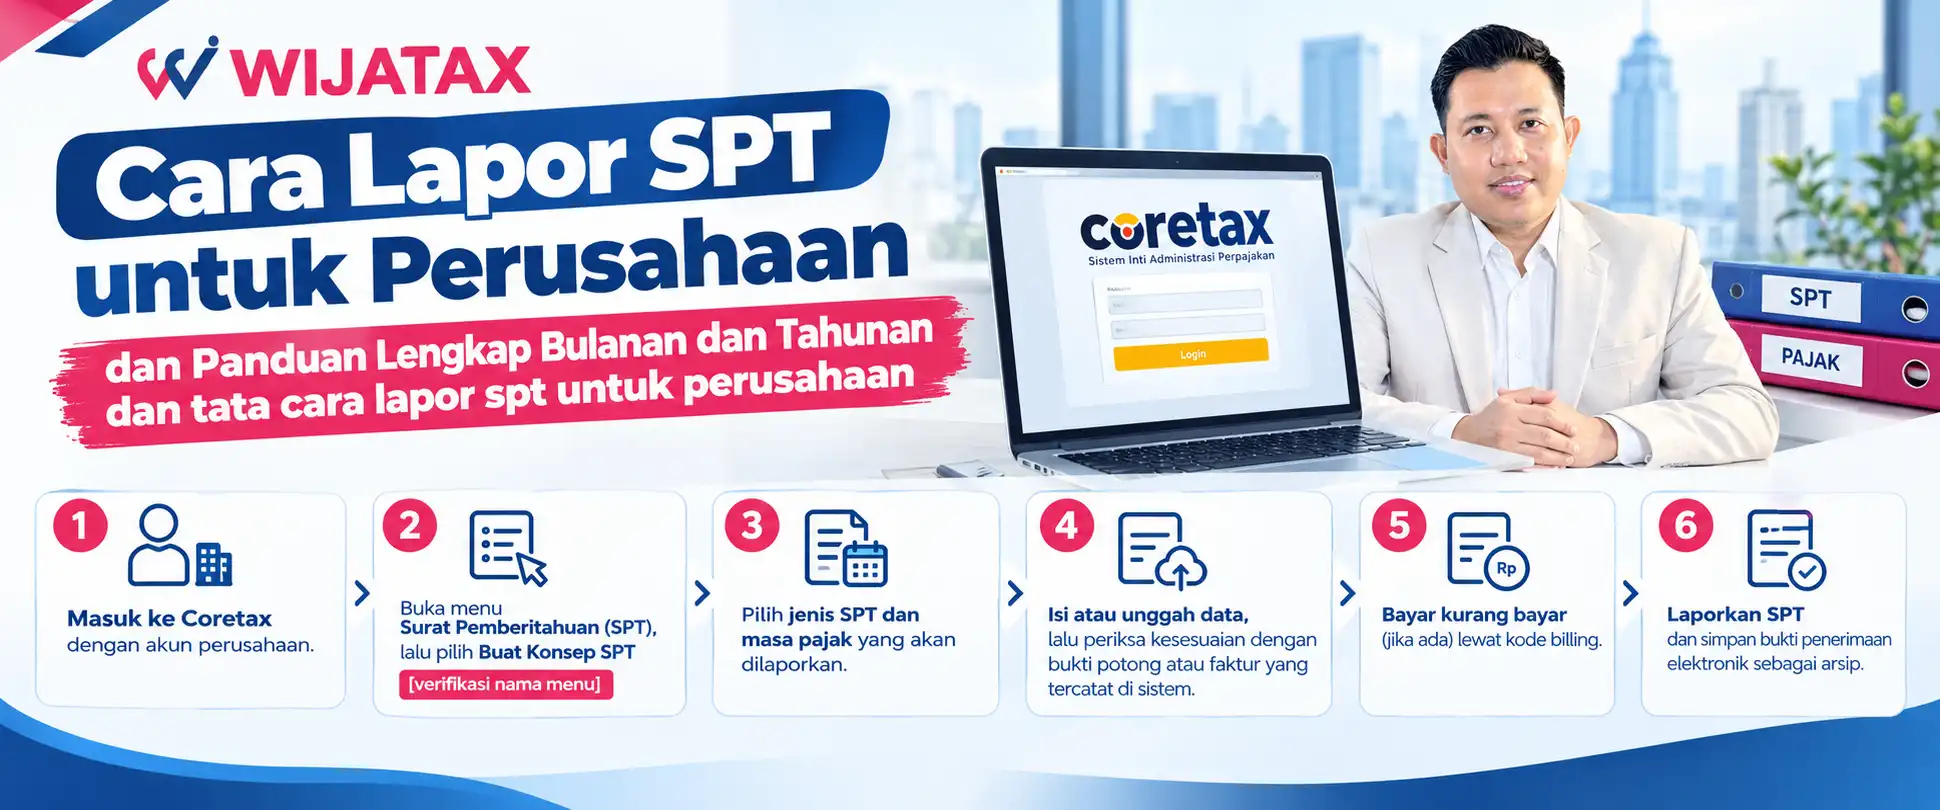
Berikut gambaran umum alurnya. Langkah rinci beserta tangkapan layar ada di Cara Lapor SPT untuk Perusahaan.
- Siapkan akun Coretax perusahaan, termasuk PIC dan kode otorisasi atau sertifikat elektronik.
- Buat konsep SPT Tahunan PPh Badan untuk tahun pajak yang dilaporkan [verifikasi nama menu].
- Isi induk terlebih dahulu, terutama pernyataan transaksi, lalu lengkapi lampiran yang muncul.
- Periksa perhitungan dan cocokkan dengan laporan keuangan serta rekonsiliasi fiskal. Bayar kurang bayar lewat kode billing bila ada.
- Tanda tangan elektronik dan laporkan, lalu simpan bukti penerimaan elektronik.
Untuk kewajiban memakai Coretax, pelaporan SPT Tahunan wajib melalui Coretax mulai 2026, jadi pastikan akun perusahaan sudah aktif jauh sebelum batas lapor. bisnis
Batas Waktu dan Sanksi (Ringkasan) {#batas}
Batas lapor SPT Tahunan Badan paling lambat empat bulan setelah akhir tahun pajak. Untuk tahun pajak Januari-Desember, batasnya 30 April tahun berikutnya. Contohnya, DJP mengimbau wajib pajak mengamankan pelaporan SPT Tahunan PPh Badan tahun pajak 2025 sebelum batas terakhir 30 April 2026. [perbarui contoh sesuai musim pelaporan berjalan] infinitipajak
Telat lapor dapat dikenai sanksi administrasi berupa denda, dan kurang bayar dikenai bunga. Besaran denda untuk SPT Tahunan Badan [isi dan verifikasi dari ketentuan resmi]. Rincian ada di Denda Telat Lapor SPT Masa dan Tahunan Badan dan Batas Lapor SPT Tahunan Badan.
Hubungan SPT Tahunan dengan SPT Masa dan Laporan Keuangan {#hubungan}
SPT Tahunan bukan pekerjaan yang berdiri sendiri. Datanya berasal dari proses sepanjang tahun:
Pembukuan → Rekonsiliasi fiskal → SPT Masa bulanan (bukti potong, faktur, angsuran) → SPT Tahunan
Jika SPT Masa dilaporkan rapi dan konsisten, SPT Tahunan jauh lebih mudah disusun. Sebaliknya, selisih antara bukti potong, laporan keuangan, dan SPT Masa baru ketahuan di akhir tahun, saat waktunya sudah mepet. Inilah alasan banyak perusahaan menjaga kepatuhan pajak secara bulanan, bukan sekali setahun.
[Infografik: alur data dari pembukuan sampai SPT Tahunan]
Kesalahan Umum pada SPT Tahunan Badan {#kesalahan}
| Kesalahan | Akibat | Cara menghindari |
|---|---|---|
| Memakai panduan lama berbasis Formulir 1771 | Langkah dan lampiran tidak sesuai tampilan Coretax | Rujuk panduan yang memakai format Coretax dan PER-11/PJ/2025 |
| Salah mengisi pernyataan transaksi di induk | Lampiran wajib tidak muncul sehingga laporan tidak lengkap | Baca tiap pernyataan, cocokkan dengan kondisi usaha |
| Angsuran PPh 25 tidak dihitung di Lampiran 6 | Angsuran tahun berjalan tidak tepat | Pastikan Lampiran 6 tampil dan terisi |
| Laporan keuangan dan rekonsiliasi fiskal tidak cocok | SPT berisiko salah, potensi koreksi | Cocokkan angka sebelum mengisi induk |
| Akun atau PIC belum aktif saat mendekati deadline | Tidak bisa lapor tepat waktu | Aktivasi dan uji akses jauh hari sebelumnya |
| Tidak menyimpan bukti penerimaan elektronik | Sulit membuktikan sudah lapor | Unduh dan arsipkan setiap bukti pelaporan |
[Contoh kasus nyata atau pola yang sering ditemui di klien Anda, anonim]
Jika SPT sudah dikirim tetapi salah
SPT yang sudah disampaikan dapat dibetulkan dengan membuat konsep baru dan memilih model Pembetulan. Ketentuan waktu dan konsekuensinya bergantung pada kondisi, misalnya ada tidaknya kurang bayar. [verifikasi langkah dan batas waktu terbaru di Coretax dan ketentuan DJP]
Perlu Bantuan Konsultan Pajak? {#konsultan}
Perusahaan yang transaksinya sedikit, pembukuannya rapi, dan memiliki staf yang paham pajak bisa menyusun SPT Tahunan sendiri. Pertimbangkan konsultan bila:
- Tidak ada staf yang khusus mengurus pajak
- Transaksi dan dokumen bertambah banyak
- Rekonsiliasi fiskal belum pernah disusun atau sering tidak cocok
- Perusahaan baru memasuki format Coretax dan belum terbiasa dengan induk, pernyataan transaksi, dan lampiran
- Laporan sering mepet atau terlambat
Wijatax membantu perusahaan menangani pelaporan bulanan dan tahunan. Lihat halaman Tax Compliance Bulanan/Tahunan. Untuk membandingkan opsi, baca Jasa Pajak untuk Perusahaan: Layanan, Biaya, dan Cara Memilih.
Pertanyaan yang Sering Diajukan {#faq}
Apa itu SPT Tahunan?
SPT Tahunan adalah laporan yang disampaikan sekali setahun untuk melaporkan penghitungan dan pembayaran pajak dalam satu tahun pajak. Badan usaha melaporkannya sebagai SPT Tahunan PPh Badan lewat Coretax.
Apa bedanya SPT Tahunan Badan dan Orang Pribadi?
SPT Tahunan Badan dilaporkan oleh PT, CV, yayasan, dan badan lainnya, dengan perhitungan berbasis laporan keuangan dan rekonsiliasi fiskal. SPT Tahunan Orang Pribadi dilaporkan individu dengan struktur dan lampiran yang berbeda.
Apakah Formulir 1771 masih dipakai?
Pada format Coretax, SPT Tahunan PPh Badan tidak lagi disebut Formulir 1771 menurut PER-11/PJ/2025, dan struktur induk serta lampirannya berubah. Panduan yang masih berbasis 1771 perlu dicocokkan dengan tampilan Coretax. ddtc
Apakah wajib lapor jika perusahaan rugi atau belum beroperasi?
Umumnya tetap wajib, dengan hasil nihil atau sesuai kondisi. Rugi fiskal justru perlu dilaporkan karena dapat dikompensasikan pada tahun berikutnya, dengan syarat dan batas waktu tertentu. [verifikasi]
Apa itu induk dan lampiran SPT Tahunan?
Induk memuat identitas, pernyataan transaksi, dan ringkasan perhitungan pajak. Lampiran memuat rincian pendukung. Induk diisi lebih dulu, dan jawaban pada pernyataan transaksi menentukan lampiran mana yang wajib diisi.
Bagaimana jika SPT Tahunan salah isi?
SPT yang sudah dikirim dapat dibetulkan melalui pembetulan. Segera periksa kesalahannya, hitung dampaknya pada pajak, dan ikuti prosedur di Coretax. Konsultan pajak dapat membantu jika kesalahannya kompleks. [verifikasi prosedur]
Butuh Bantuan Menyusun SPT Tahunan Perusahaan Anda?
Intinya sederhana: pahami struktur induk dan lampiran, isi pernyataan transaksi dengan teliti, cocokkan angka dengan laporan keuangan dan rekonsiliasi fiskal, lalu simpan bukti pelaporan. Kalau waktu atau tim pajak internal terbatas, kami bisa menanganinya untuk Anda.
Apa Saja Isi Formulir Induk SPT Tahunan Badan?
Induk adalah “halaman depan” SPT. Menurut PER-11/PJ/2025, SPT Tahunan PPh Badan rupiah terdiri dari induk dan lampiran, dan formulir induknya terdiri atas Induk Halaman 1 dan Induk Halaman 2. Isi induk, menurut ringkasan peraturan itu, mencakup: ddtc
- tahun pajak atau bagian tahun pajak, periode pembukuan, status SPT, dan metode pembukuan; ddtc
- identitas wajib pajak;
- informasi laporan keuangan; ddtc
- penghasilan yang dikenakan PPh final dan penghasilan yang tidak termasuk objek pajak; ddtc
- penghitungan PPh, pengurang PPh terutang, serta PPh kurang atau lebih bayar; ddtc
- angsuran PPh Pasal 25 tahun berjalan; ddtc
- pernyataan transaksi, lampiran lainnya, serta pernyataan dan penandatanganan SPT. ddtc
Ada dua bagian yang paling menentukan kualitas pengisian. Pertama, status SPT dan metode pembukuan, karena memengaruhi cara data diisi di bagian berikutnya. Kedua, pernyataan transaksi, yang menentukan lampiran mana yang muncul. Luangkan waktu paling banyak untuk dua bagian ini sebelum berpindah ke lampiran.
Daftar Lampiran SPT Tahunan Badan dalam Rupiah dan Fungsinya
Pengisian dimulai dari induk. Menurut peraturan yang sama, ada lampiran yang wajib disampaikan oleh semua wajib pajak badan dan ada yang wajib disampaikan hanya dalam kondisi tertentu. Berikut daftar lampirannya, dikelompokkan menurut fungsinya supaya lebih mudah dipahami. ddtc
Rekonsiliasi dan data dasar
- Lampiran 1: rekonsiliasi laporan keuangan. Tersedia dalam beberapa varian menurut sektor, yaitu umum, manufaktur, dagang, jasa, bank konvensional, dana pensiun, asuransi, properti, bank syariah, infrastruktur, sekuritas, dan pembiayaan (Lampiran 1A sampai 1L). ddtc
- Lampiran 2: daftar kepemilikan, antara lain pemegang saham atau pemilik modal, dividen yang dibagikan, susunan pengurus dan komisaris, serta penyertaan modal, utang, dan piutang pada perusahaan afiliasi. ddtc
Kredit pajak dan penghasilan
- Lampiran 3: daftar PPh yang dipotong atau dipungut oleh pihak lain, serta kredit pajak luar negeri. ddtc
- Lampiran 4: penghasilan yang dikenakan PPh final dan penghasilan yang tidak termasuk objek pajak. ddtc
- Lampiran 5: rekapitulasi peredaran bruto, alamat tempat kegiatan usaha, dan PPh yang telah dibayar. ddtc
Angsuran, kerugian, dan fasilitas tarif
- Lampiran 6: penghitungan angsuran PPh Pasal 25 tahun berjalan. ddtc
- Lampiran 7: penghitungan kompensasi kerugian fiskal. ddtc
- Lampiran 8: penghitungan fasilitas pengurangan tarif PPh bagi wajib pajak badan dalam negeri berdasarkan Pasal 31E ayat (1) UU PPh. ddtc
Harta dan transaksi tertentu
- Lampiran 9: daftar harta berwujud dan tak berwujud beserta penghitungan penyusutan dan amortisasi fiskal. ddtc
- Lampiran 10A sampai 10D: transaksi yang dipengaruhi hubungan istimewa, pernyataan terkait dokumentasi harga wajar, pernyataan transaksi dengan penduduk tax haven, dan ikhtisar dokumen induk dan dokumen lokal.
- Lampiran 11A sampai 11C: perincian biaya tertentu (misalnya daftar nominatif biaya promosi, entertainment, dan piutang tak tertagih), penghitungan biaya pinjaman yang dapat dibebankan, serta laporan utang swasta luar negeri. ddtc
Kondisi khusus dan fasilitas
- Lampiran 12A dan 12B: penghitungan PPh Pasal 26 ayat (4) dan pemberitahuan penanaman kembali bagi BUT.
- Lampiran 13A sampai 13C: daftar fasilitas penanaman modal, tambahan pengurang penghasilan bruto, dan fasilitas pengurangan PPh badan.
- Lampiran 14: penggunaan sisa lebih untuk pembangunan dan pengadaan sarana dan prasarana. ddtc
Daftar ini disarikan dari ringkasan peraturan. Untuk pengisian sebenarnya, rujuk teks resmi PER-11/PJ/2025 dan tampilan Coretax. [verifikasi]
Cara Memilih Varian Lampiran 1 Sesuai Sektor Usaha
Lampiran 1 adalah bagian yang paling bervariasi, dan di sinilah pernyataan penyuluh DJP bahwa detail lampiran berbeda menurut sektor paling terasa. Pilihannya mengikuti jenis kegiatan usaha utama:
| Jenis usaha | Varian Lampiran 1 |
|---|---|
| Usaha umum yang tidak masuk kategori lain | 1A (Umum) |
| Pabrikan atau pengolahan | 1B (Manufaktur) |
| Jual beli barang | 1C (Dagang) |
| Penyedia jasa | 1D (Jasa) |
| Bank konvensional dan syariah | 1E dan 1I |
| Dana pensiun, asuransi, sekuritas, pembiayaan | 1F, 1G, 1K, 1L |
| Properti dan infrastruktur | 1H dan 1J |
Perusahaan dengan lebih dari satu jenis usaha sebaiknya memilih berdasarkan kegiatan utama, lalu menyesuaikan dengan kondisi laporan keuangannya. Kalau ragu, konsultasikan sebelum mengisi, karena pemilihan varian memengaruhi format rekonsiliasi yang harus diisi. [verifikasi aturan pemilihan]
Lampiran yang Paling Sering Dijumpai pada PT dan CV
Lampiran apa yang muncul bergantung pada jawaban pernyataan transaksi dan kondisi usaha. Sebagai gambaran umum untuk PT atau CV non-keuangan yang beroperasi di dalam negeri, lampiran yang paling sering terlibat adalah:
- Lampiran 1 sesuai sektor (rekonsiliasi)
- Lampiran 2 (daftar kepemilikan)
- Lampiran 3 (kredit pajak dari bukti potong pihak lain)
- Lampiran 4 (penghasilan final dan bukan objek pajak)
- Lampiran 5 (rekapitulasi peredaran bruto)
- Lampiran 6 (angsuran PPh 25, bila berlaku)
- Lampiran 7 (bila ada kerugian fiskal)
- Lampiran 8 (bila memenuhi syarat Pasal 31E)
- Lampiran 9 (daftar penyusutan dan amortisasi)
- Lampiran 11A (biaya tertentu)
Ini gambaran umum, bukan daftar baku. Lampiran 10 dan 12 sampai 14 biasanya hanya muncul jika ada transaksi afiliasi, BUT, fasilitas, atau kondisi khusus. Kepastiannya ditentukan sistem berdasarkan pernyataan transaksi Anda. [verifikasi dengan Coretax]
[SISIPKAN setelah “Dokumen dan Data yang Perlu Disiapkan”]
Rekonsiliasi Fiskal: Jembatan antara Laporan Keuangan dan SPT
Laporan keuangan disusun berdasarkan standar akuntansi, sedangkan SPT berdasarkan ketentuan pajak. Selisihnya dijembatani oleh rekonsiliasi fiskal, yang dilaporkan di Lampiran 1. Dua jenis koreksinya:
- Koreksi fiskal positif menambah laba. Contohnya biaya yang menurut ketentuan pajak tidak boleh dikurangkan, seperti biaya yang bersifat pribadi atau pengeluaran tanpa dokumen pendukung yang memadai. [verifikasi contoh sesuai ketentuan]
- Koreksi fiskal negatif mengurangi laba. Contohnya penghasilan yang sudah dikenai PPh final atau bukan objek pajak, yang tidak lagi dihitung dalam PPh badan biasa.
Ilustrasi sederhana
Contoh berikut hanya ilustrasi dengan angka rekaan, bukan perhitungan sebenarnya, dan belum memakai fasilitas tarif apa pun.
| Komponen | Jumlah (Rp) |
|---|---|
| Laba sebelum pajak menurut laporan keuangan | 500.000.000 |
| Koreksi fiskal positif | 80.000.000 |
| Koreksi fiskal negatif | (30.000.000) |
| Penghasilan neto fiskal | 550.000.000 |
| Kompensasi kerugian fiskal | (50.000.000) |
| Penghasilan Kena Pajak (PKP) | 500.000.000 |
| PPh terutang (tarif 22%) [verifikasi tarif] | 110.000.000 |
| Kredit pajak (PPh yang dipotong pihak lain dan angsuran PPh 25) | (90.000.000) |
| PPh kurang bayar | 20.000.000 |
Perhitungan dimulai dari laba komersial (500 juta), ditambah koreksi positif (80 juta), dikurangi koreksi negatif (30 juta), sehingga menjadi 550 juta. Setelah kompensasi kerugian 50 juta, PKP menjadi 500 juta. Pada tarif 22%, PPh terutang 110 juta, dikurangi kredit pajak 90 juta, sehingga kurang bayar 20 juta.
Pelajaran praktisnya: setiap angka pada tabel di atas harus bisa ditelusuri ke dokumen. Koreksi yang tidak bisa dijelaskan adalah sumber utama koreksi dari pemeriksa. Untuk pembahasan lebih dalam, baca Rekonsiliasi Fiskal: Pengertian dan Cara Melakukannya.
Kompensasi Kerugian Fiskal dan Fasilitas Pasal 31E
Kompensasi kerugian fiskal (Lampiran 7). Ketika perusahaan rugi secara fiskal, kerugian itu umumnya dapat dikompensasikan dengan penghasilan pada tahun-tahun berikutnya, dalam batas waktu tertentu (umumnya lima tahun). [verifikasi batas waktu dan pengecualian] Karena itu, rugi fiskal tetap perlu dilaporkan dengan benar, dan lampiran ini dipakai untuk menghitung kompensasi kerugian fiskal untuk tahun pajak yang dilaporkan maupun tahun pajak berjalan. Perhatikan juga bahwa angka kompensasi ini terisi otomatis ke Lampiran 6 untuk menghitung angsuran PPh 25. ddtcikpi
Fasilitas Pasal 31E ayat (1) (Lampiran 8). Wajib pajak badan dalam negeri dengan peredaran bruto tertentu dapat memperoleh pengurangan tarif PPh. Lampiran ini dipakai untuk menghitung fasilitas pengurangan tarif tersebut. Syarat peredaran bruto, besaran pengurangan, dan bagian penghasilan yang mendapat fasilitas harus diverifikasi pada peraturan yang berlaku. [verifikasi] Jangan menghitung fasilitas ini hanya berdasarkan ingatan atau panduan lama, karena selisihnya bisa signifikan. ddtc
Kredit Pajak: Cara Mencocokkan Bukti Potong (Lampiran 3)
Kredit pajak adalah PPh yang sudah dipotong atau dipungut pihak lain atas penghasilan perusahaan sepanjang tahun, misalnya PPh Pasal 23 atau Pasal 22. Nilai ini mengurangi PPh yang harus dibayar. Lampiran 3 dipakai untuk melaporkan penghasilan, PPh yang dipotong atau dipungut oleh pihak lain, dan kredit pajak luar negeri. ddtc
Agar kredit pajak tidak ditolak atau tidak sesuai, lakukan pencocokan berikut sebelum mengisi:
- Kumpulkan seluruh bukti potong yang diterima sepanjang tahun, termasuk dari pihak yang jarang bertransaksi.
- Cocokkan dengan pembukuan: setiap bukti potong harus punya padanan penghasilan di laporan keuangan.
- Cek data di Coretax: pastikan bukti potong yang diterbitkan pihak lain sudah tercatat atas nama perusahaan Anda. [verifikasi menu pengecekan]
- Tandai bukti yang hilang atau salah dan minta perbaikan kepada pemotong sebelum batas lapor, bukan setelahnya.
Kesalahan di tahap ini langsung memengaruhi angka kurang atau lebih bayar. Itu sebabnya perusahaan yang rapi mengarsipkan bukti potong tiap bulan, tidak menunggu akhir tahun.
Angsuran PPh Pasal 25 pada Lampiran 6: Siapa yang Memakainya?
Lampiran 6 dipakai untuk menghitung angsuran PPh Pasal 25 tahun berjalan bagi wajib pajak selain bank, BUMN, BUMD, wajib pajak yang masuk bursa, dan wajib pajak lain yang berdasarkan ketentuan harus membuat laporan keuangan berkala. Artinya, PT dan CV pada umumnya memakainya. ddtc
Cara hitungnya: PPh terutang dikurangi kredit pajak menghasilkan PPh yang harus dibayar sendiri, lalu angsuran ditetapkan dengan membagi PPh yang harus dibayar sendiri dengan 12 bulan atau jumlah bulan dalam tahun pajak berjalan. Nilai ini kemudian menjadi dasar angsuran bulanan tahun berikutnya. Karena lampiran ini tidak muncul otomatis, perhatikan opsi pada induk yang membuat kolom perhitungannya tampil. [verifikasi nama opsi di Coretax] ikpiikpi
Transaksi dengan Pihak Berelasi (Lampiran 10)
Jika perusahaan bertransaksi dengan pihak afiliasi, misalnya pinjaman antar-perusahaan satu grup, pembelian dari perusahaan induk, atau pembagian biaya, SPT meminta pengungkapan tambahan. Lampiran 10A mencatat identitas pihak, bentuk hubungan, jenis dan nilai transaksi, serta metode penentuan harga, sementara lampiran 10B sampai 10D memuat pernyataan terkait dokumentasi harga wajar dan dokumen induk serta dokumen lokal. ddtc
Bagi perusahaan tanpa transaksi afiliasi, lampiran ini biasanya tidak relevan. Namun bagi grup usaha, bagian ini sering menjadi yang paling rumit, sehingga sebaiknya disiapkan jauh sebelum batas lapor. [verifikasi ambang kewajiban dokumentasi]
[SISIPKAN setelah “Hubungan SPT Tahunan dengan SPT Masa dan Laporan Keuangan”]
Kalender Persiapan SPT Tahunan Badan
SPT Tahunan terasa berat bila disiapkan mepet. Kalender kerja berikut, untuk perusahaan dengan tahun pajak Januari-Desember, membuatnya lebih terukur. Batas lapor paling lambat empat bulan setelah tahun pajak berakhir, yaitu 30 April. [perbarui sesuai musim] ddtc
| Periode | Kegiatan |
|---|---|
| Desember | Cek akun Coretax, PIC, dan kode otorisasi. Rapikan bukti potong dan faktur. |
| Januari | Tutup buku, selesaikan jurnal penyesuaian, rekap bukti potong yang diterima. |
| Februari | Susun laporan keuangan, mulai rekonsiliasi fiskal, cocokkan SPT Masa setahun. |
| Maret | Isi konsep SPT di Coretax (induk lalu lampiran), review internal, hitung kurang atau lebih bayar. |
| Awal April | Selesaikan pembayaran kurang bayar, review akhir, lapor. |
| Akhir April | Cadangan waktu untuk kendala sistem. Jangan menjadikannya hari pelaporan utama. |
Intinya, jadikan akhir April sebagai batas darurat, bukan jadwal kerja. Sistem bisa lambat saat banyak yang melapor bersamaan, dan kendala teknis tidak dianggap sebagai alasan terlambat.